HIBT 事件合约策略:日赚 1,000–2,000 U,10 天后失效被封
HIBT 事件合约 GCEI/USDT 完整实录:肉眼发现盘口规律,录 28 天秒级数据做均值回归验证(63.75% 胜率,z=33.8),实盘日赚约 1,000–2,000 U,第 10 天优势失效、账号被封。含原始数据与全部截图。
先说结论,因为这篇的重点不在”我赚了多少”:
一、肉眼发现的异常:HIBT 的 GCEI 盘口”太规律”
起点很偶然。那段时间我在做事件合约,在一个小所(HIBT)上看行情时,
注意到了 GCEI/USDT 这个交易对(GCEI 是一个 Web3 算力协议代币)。
它的盘口有一种一眼就能看出来的不自然:
- 价格在一个很窄的区间里来回走,像被一只手按着
- 挂单与撤单的节奏感很强
- 波动不是随机的——它总是回到某个位置附近
做久了会有这种直觉。但直觉不能下注,它只能用来决定去哪看。
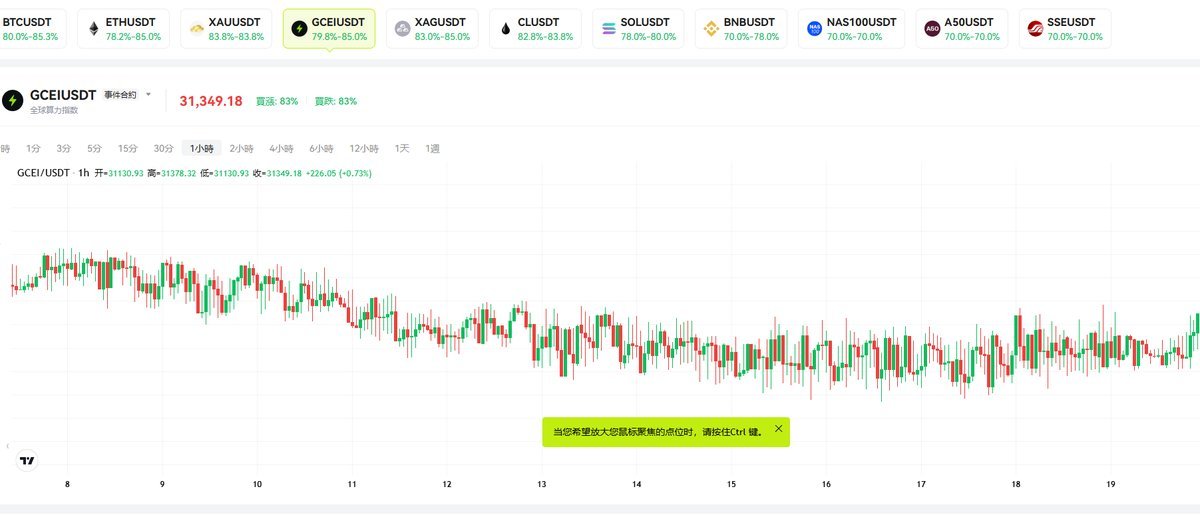
平台的事件合约界面。GCEI 是这个平台上唯一值得研究的标的—— 左侧一串对比项(BTC、ETH、XAUT、XAG、CLUSDT、SOL、BNB、NAS100、A50、SSE)的赔率都在 70%–85% 之间,但只有 GCEI 的盘口呈现出那种”被按住”的形态。
二、先解决执行
研究要回答的是”值不值得下单”,但在那之前得先能下单。
事件合约的下单入口在网页端,手动点单的节奏跟不上午夜边界的信号, 所以这部分必须自动化。我用的是一套现成的事件合约自动下单工具 (某位群友开发,非我本人作品),跑了两个多月,稳定性够用。
工具的工程细节不属于本文范围,这里只说明一件事: 我把它当作一个黑盒执行器——它负责把信号变成订单, 但它对”这个信号有没有优势”这件事一无所知。那是我的工作。
三、数据:从”总是回来”到”1 秒一次”
工具解决了”怎么下单”,但我的问题是”值不值得下单”。 而网页行情刷新太慢,根本看不出节奏。
所以我做的第一件事,是搭一套自己的数据采集:直接连平台的 WebSocket 行情推送, 把秒级 tick 全部落盘(接口地址在工具的实现里可以找到)。
关键变化是信息密度:
| 观察项 | 网页/常规 API | 逆向 WS 后 |
|---|---|---|
| 更新频率 | 数秒一次且被合并 | 约 1s 一次 |
| 价格 | 只见中间价 | 逐笔 tick,可还原到秒 |
| 撤单行为 | 不可见 |
这一步是整个项目的转折点。 因为”1s 一次的行情”意味着一件事: 如果价格确实在均值附近做回复运动,那么在秒级粒度上, 回复过程就是可观测、可定量、可交易的。 粗粒度下它只是一个模糊的”总是回来”,细粒度下它才是一个能被证伪的过程。
四、搭一套数据管线
有了数据源,接下来是笨功夫。我搭了一套完整管线,让它 24/7 自己跑:
WS 采集器  ──►  raw JSONL  ──►  每日 01:01 gzip 轮转(保留 90 天)
(秒级 tick)                      │
                                  ▼
                            每日 02:30 重建 bar + 出统计分析报告
                                  │
                                  ▼
                            网页面板(实时 K 线 + 布林带 + 采集状态)
几个当时做了、后来证明很值的决定:
- 同时录 BTC 和 ETH 作为对照。没有对照,你无法区分”这是 GCEI 的特性” 还是”这是整个市场的普遍行为”。这是整个项目里最重要的一次性设计决定。
- 采集器用 systemd 常驻(开机自启、崩溃自动拉起),面板同理。
- 转储前先压缩:原始 JSONL 一天约 156 MB,gzip 后约 11 MB(压缩比 ~14.7×)。 不压缩一个月 5 GB,压缩后约 0.5 GB。
实际跑出来的规模(跑了 28 天后回看):
| 指标 | 实测值 |
|---|---|
| 累计推送帧数 | 4,225 万帧 |
| 1 分钟 bar | 51,240 根 |
| 重连次数 | 84 次 |
| 无故障连续运行 | 28 天以上 |
五、统计验证
这是最关键的一步。均值回归不能靠”看图觉得它会回来”来确认——图上看什么都像回归。 必须做可以证伪的检验。
事件的真实结算语义(这是前提,错了全错)
这个平台的事件合约是:押 N 分钟后的价格相对入场价是涨还是跌。
入场价 = 决策时刻的最新 tick
结算价 = 入场时刻 + N×60 秒整前最后一笔 tick
赔率 = +0.8 / −1.0 → 盈亏平衡胜率 55.56%四个检验
④ 反向检验:它什么时候不回归
只验证”平均成立”是自欺,因为这类策略爆仓永远发生在”不回归”的那一次。 所以我还专门找了反例:哪些时段自相关转正了?哪些时段的偏离超出历史极值?
六、事件合约策略:fade 短期动量
验证通过后的策略逻辑很朴素:在分钟边界,fade 过去 30 秒的极端走势。
信号条件:过去 30s 的累计涨跌落在历史分位的极端区间
  · 刚跌到低位 → 押 UP(赌回归)
  · 刚涨到高位 → 押 DOWN(赌回归)

入场:分钟边界 + 延迟 2 秒(模拟真实下单延迟)
结算:入场后 1 / 3 / 5 / 10 分钟
为什么加 2 秒延迟:这是为了确认”这个边缘扛不扛得住真实执行的延迟”。 如果一个边缘必须在零延迟下才成立,它就不是可交易的边缘。 实测结论是 2–3 秒延迟影响很小,边缘扛得住。
我还做了两个变体作为对照:dual(5 秒与 30 秒窗口同向极端才开仓)、
dualloc(在 dual 基础上再加位置过滤)。
七、结果:优势真的存在
下面是实盘口径(含 2 秒延迟)的影子信号结算结果。 统计区间 2026-08-13 ~ 08-22,共 10 天:
| 指标 | 数值 |
|---|---|
| 已结算单数 | 15,130 |
| 胜率 | 63.75% |
| 盈亏平衡线 | 55.36% |
| 累计 PnL | +2,304 单位 |
| 相对 50% 的显著性 | z = 33.84(p < 0.001) |
| 相对平衡线的显著性 | z = 20.66 |
这不是运气。 z = 33.84 意味着如果这真是抛硬币, 出现这个偏离的概率低到在宇宙寿命内都不会发生一次。
按结算档位拆开,还有一个很漂亮的结构:
| 结算档位 | n | 胜率 | 平衡线 | 优势 |
|---|---|---|---|---|
| 1 分钟 | 7,122 | 62.12% | 55.87% | +6.25pp |
| 3 分钟 | 3,479 | 63.44% | 55.56% | +7.88pp |
| 5 分钟 | 2,665 | 65.48% | 54.64% | +10.84pp |
| 10 分钟 | 1,864 | 68.13% | 54.05% | +14.08pp |
胜率随持有时间单调递增。 这个结构本身就在告诉你机制是什么: 偏离越大、给回归的时间越长,回归完成得越充分。
两个方向都成立,没有方向性偏差:
DOWN 信号  n=7,740  胜率 62.33%
UP   信号  n=7,390  胜率 65.25%
逐日表现(10 天全部为正):
| 日期 | 单数 | 胜率 | PnL |
|---|---|---|---|
| 08-13 | 871 | 59.93% | +63.4 |
| 08-14 | 1,021 | 66.11% | +190.7 |
| 08-15 | 1,346 | 65.01% | +233.3 |
| 08-16 | 1,622 | 66.03% | +313.5 |
| 08-17 | 1,503 | 65.07% | +266.5 |
| 08-18 | 1,621 | 62.80% | +221.9 |
| 08-19 | 1,850 | 63.57% | +279.1 |
| 08-20 | 1,912 | 65.38% | +351.6 |
| 08-21 | 1,770 | 61.47% | +199.9 |
| 08-22 | 1,614 | 61.52% | +184.6 |
十天,没有一天亏损。按当时的仓位,这对应每天大约 1,000–2,000 USDT。
下面是平台账户页自己记录的收益曲线。它和上面从原始数据算出来的数字互相独立—— 一个是平台记账,一个是我从逐笔 tick 重算,两者指向同一个结论:
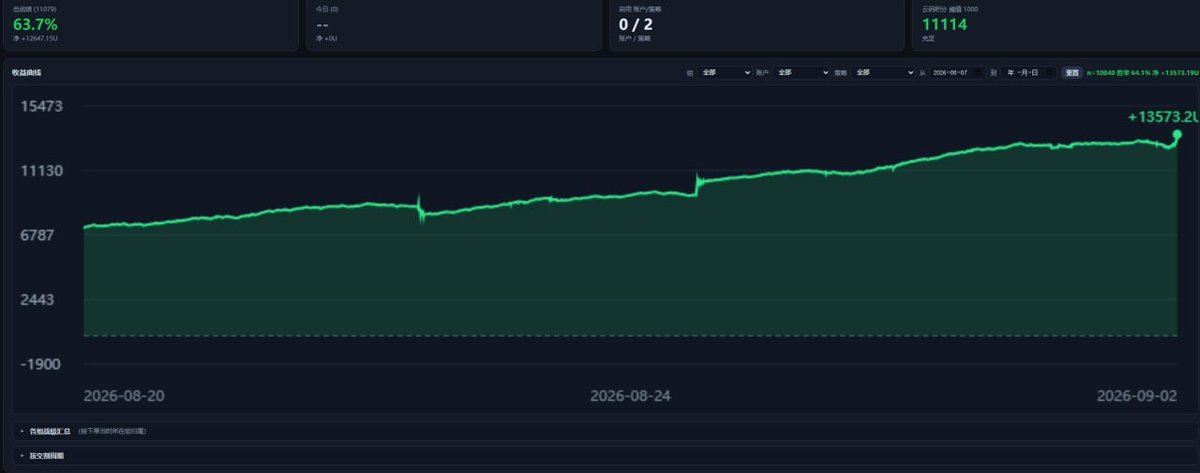
自己后台的收益曲线,胜率 63.7%,累计 +13,573.2 U。账户名显示为「云顶之弈(被禁)」。
横轴是平台的滚动时间窗口(约 13 天),不代表实际盈利只发生在这段。 后面第八节会说明:这 13,573 U 的形态(前期稳定爬升、后期转平)与我独立重算的数据是一致的。 按约 10 天的盈利期折算,日均约 1,300 U,与当时的实盘感受(1,000–2,000 U/天)吻合。
注意右上角那行小字:「账号被封(历史数据不可用)」。 先记住它,第十一节再回来看。
最初的计划是”别太狠”——这个细节到第十一节会显得很有意味。
八、然后它消失了:优势衰减的实测数据
从 08-23 开始,同样的策略、同样的参数,数字变了:
| 时期 | n | 胜率 | 平衡线 | PnL | 显著性 |
|---|---|---|---|---|---|
| 08-13 ~ 08-22 | 15,130 | 63.75% | 55.36% | +2,304 | z = +33.84 |
| 08-23 起 | 52,061 | 53.17% | 55.31% | −2,003 | z = −9.76 |
两件事都极度显著。 这不是”从有优势变成噪声”—— 53.17% 相对 55.31% 的平衡线是 z = −9.76, 意味着后期它在统计上确实是个亏钱策略,而不是回到了随机。
换句话说:这不是优势消失了,是优势反向了。
事后回看我做对了什么:我保留了完整的逐日记录, 所以能在它失效的第一周就看出来——而不是继续亏两个月才怀疑策略。
做错了什么:看到衰减之后的第一反应是”调参数”, 而不是”接受它已经死了”。这件事浪费了一些时间。
九、账号被封——小所与事件合约平台的对手方风险
我事前有认知,但程度远远不够:
- 我把它当成”需要注意的风险”,而不是”随时会发生的终止条件”
- 我设计了延迟模拟、仓位上限、健康度监控—— 但我的风控里没有一个字段叫”平台随时会没收本金”
- 我更没有为”本金被扣”准备任何应对
这是这次真正的教训。它跟策略无关,跟市场无关。
十、当时的多账户分摊结构(以及我因此多赚了多少)
原帖里那句”跟几个群友一起设计了个策略”,实际落地的组织形式是多账户。
原因很直接:在一个价格由平台维持的交易对上持续盈利,单账户的被关注度会快速上升。 所以当时开了多个账户,用上下级关系挂成一套结构:
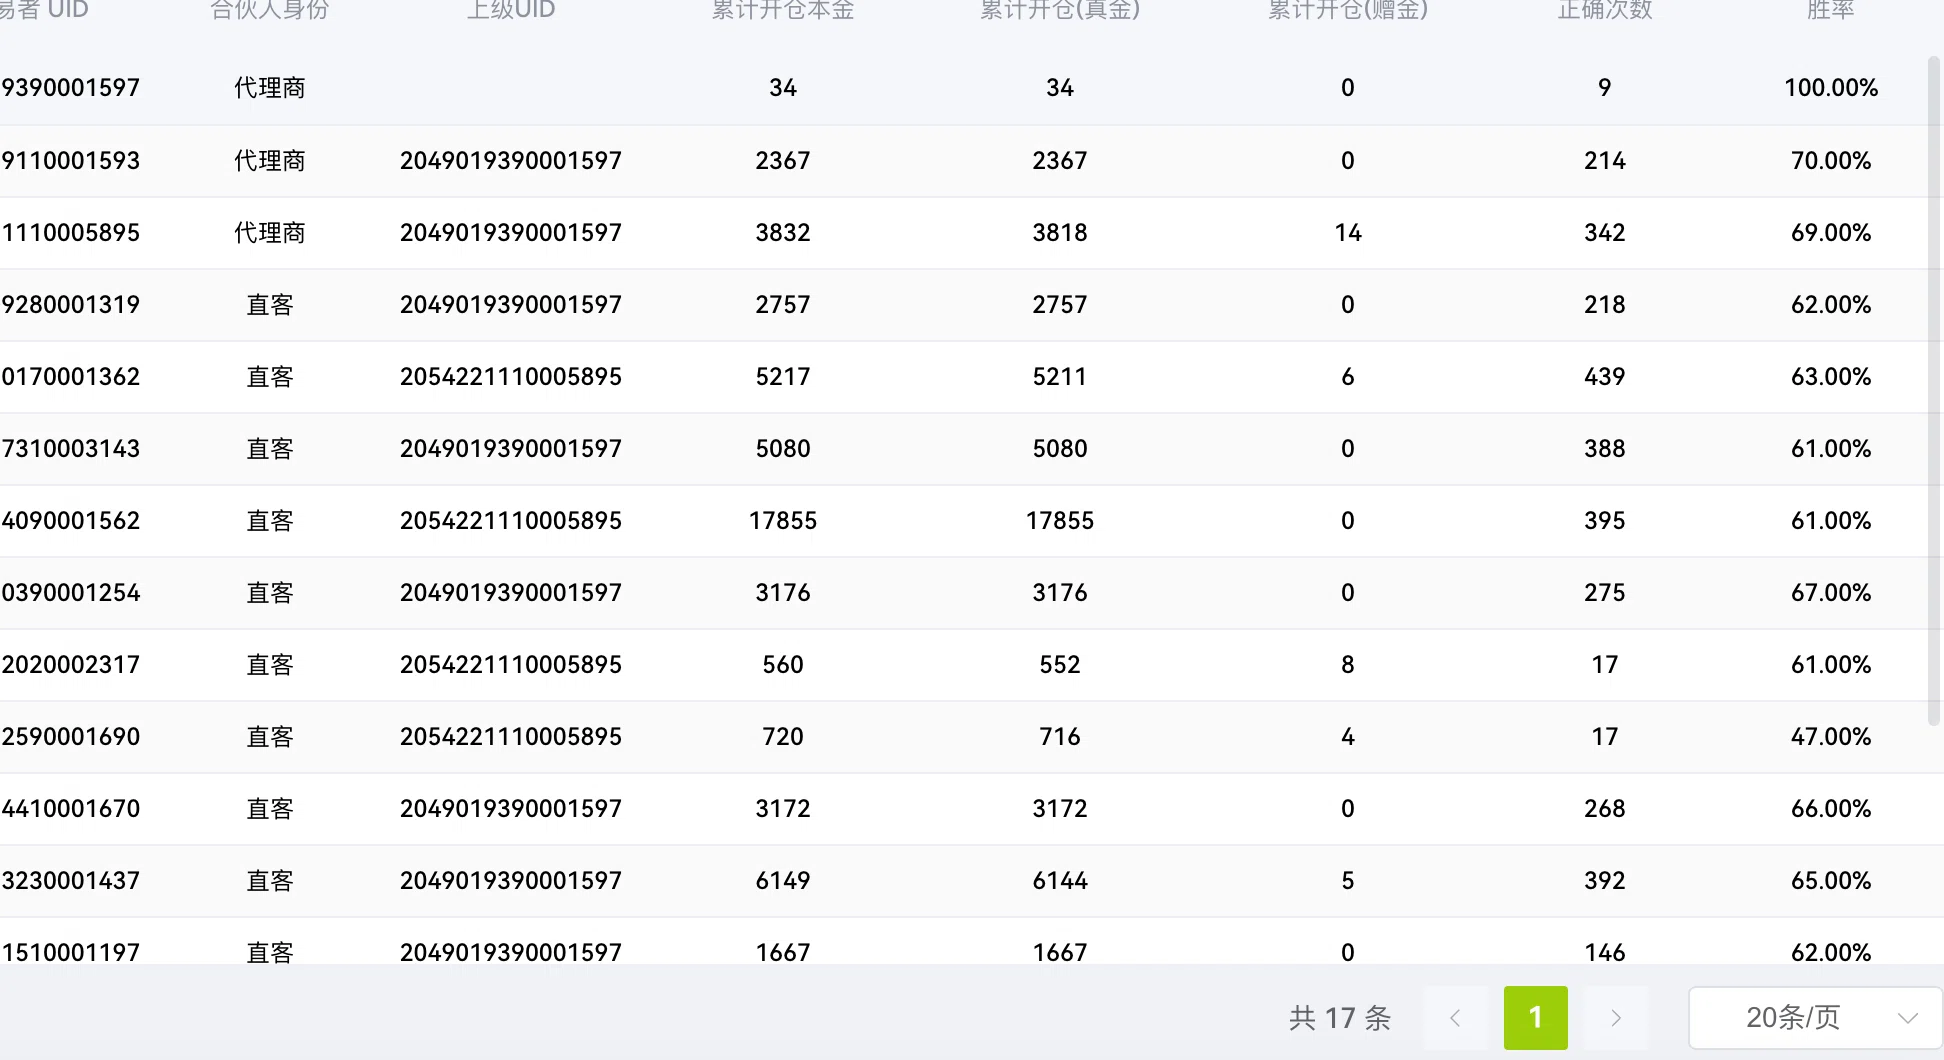
HIBT 后台的账户清单。代理商/直客、上级 UID、各自的开仓本金与胜率都列在里面。
注意这张表里两个细节:
- 账户胜率差异很大(47% 到 70%),不是每个账户都在赚钱 —— 这正是”分摊”的含义, 不是所有账户用同一个信号、同一个节奏
- 上下级关系是显式记录的(上级 UID 一列),这套结构在平台后台是可查的
多账户还带来一项策略本身之外的收入:返佣。
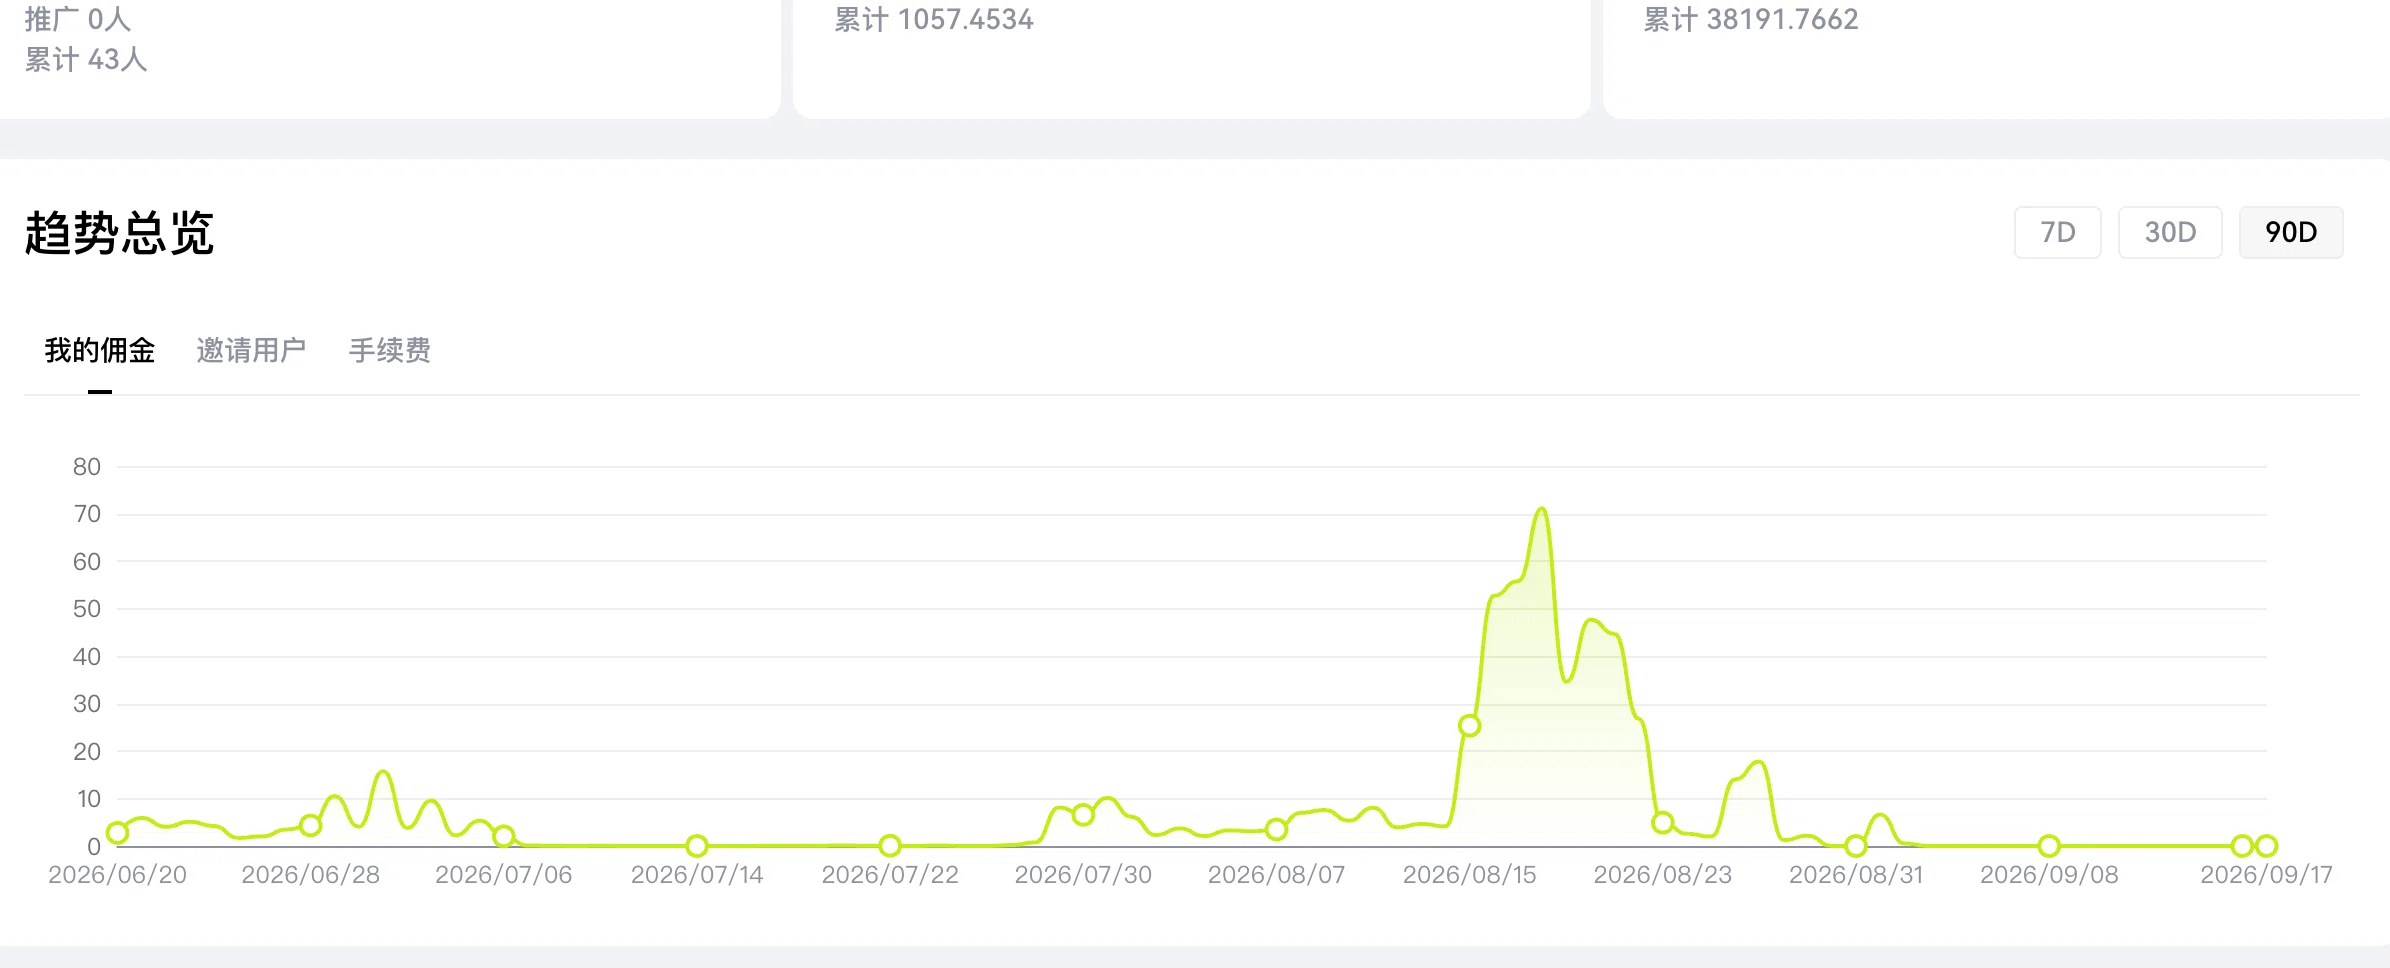
HIBT 返佣后台的 90 天趋势。「我的佣金」口径下累计 38,191.7662。
这里还有一个我必须写出来的事实:返佣让这个项目的实际收入高于策略本身的盈亏。 也就是说,我当时有动机去开更多账户、做更大流水—— 而这个动机恰好和”不要引起对手方注意”是冲突的。
事后看,多账户本身就是一种信号:它让平台更容易识别出”这是一组协同操作的账户”。 我以为自己在分散风险,实际上可能在集中暴露。
十一、平台是怎么说这件事的
下面是我和平台客服的实际对话。它比我的任何分析都更直接地说明了这类平台的运行逻辑:
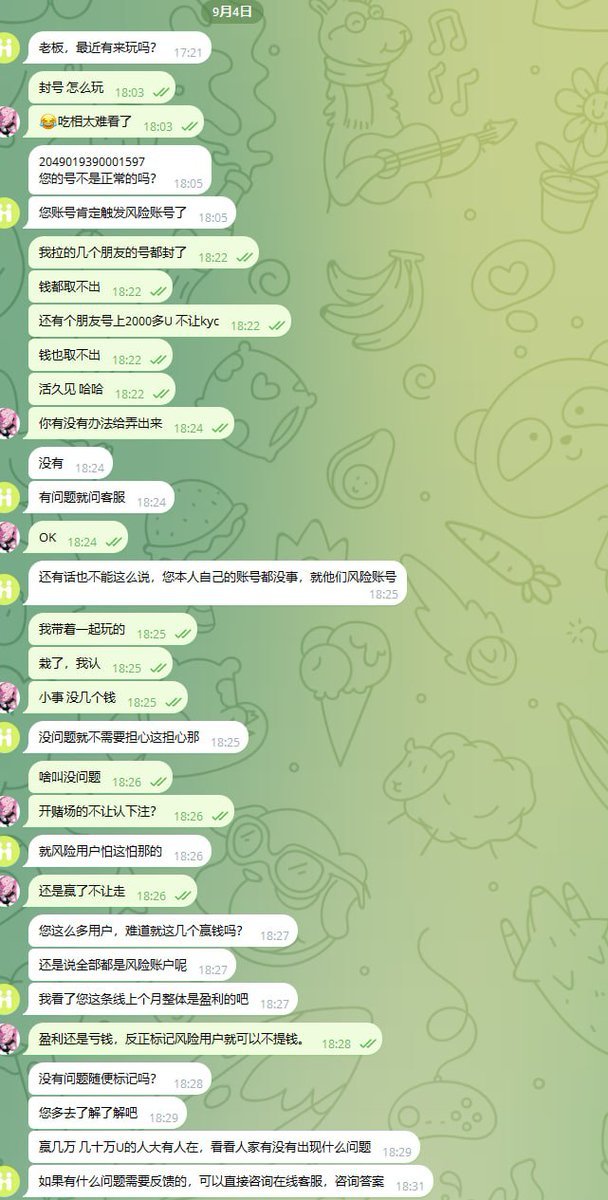
2026-09-04 的客服对话。
看这段对话时,注意它的逻辑结构——这比情绪更重要:
- 平台不需要指控你违规,只需要给你打一个标记(“风险账号”)
- 标记一旦打上,出金通道关闭,而且和你的盈亏无关
- 理由是自洽的:在一个价格由平台自己维持的交易对上,你赚的就是它亏的
- 所以”盈利”这件事本身,就构成了它标记你的充分理由
我事前以为风险是”平台可能跑路”。 实际发生的风险是:平台合法地、按规则地、平静地,把你赚到的钱留在它那里。
这两件事的应对方式完全不同。前者靠分散,后者靠根本不参与。
十二、如果重来一次:动手前的定级表
我会在写第一行代码之前先填这张表:
| 维度 | 问题 | 这次的答案 |
|---|---|---|
| 收益来源 | 钱从谁的口袋来? | 平台自己 ❌ |
| 平台动机 | 它为什么允许你赚? | 它不允许 ❌ |
| 提取难度 | 出金是否顺畅? | |
| 本金暴露 | 最坏情况损失多少? | 全部本金 ❌ |
| 可验证性 | 盈亏能否被第三方核对? | 不能 ❌ |
| 优势稳定性 | 有无衰减监控? | 有 ✅(唯一做对的) |
六个维度里四个负分。 这个项目从一开始就不该以”能赚多少”来评估, 而应该以”这笔钱我能不能接受全部损失”来评估。
十三、可复现的部分:事件合约均值回归的检验清单
策略已经失效,不值得复现。但方法论值得:
- 肉眼的”不自然感”是有效信号——但它只能决定你去哪里做检验,不能作为交易依据
- 换更细的粒度看——很多”看不懂”的行情,在秒级粒度上是可解释的过程
- 先算清盈亏平衡点——
+0.8/−1.0的平衡点是 55.56%,不是 50% - 录对照标的——BTC/ETH 对照能区分”个别现象”和”市场普遍行为”
- 用真实盘口做 walk-forward,包含执行延迟——回测数字不能替代这件事
- 保留全部逐日记录——这是你唯一能在优势衰减时及时发现的工具
- 优势会消失,而且可能反向消失——把”监控衰减”当作策略的一部分来设计
- 动手前先给对手方风险定级——而不是等到被封号才想起来
相关阅读
这件事的教训可以拆成两条独立线索,我都单独写了:
- 币安事件合约 API:能自动下单,但 55.56% 那道线还在 —— 接口层怎么做,以及为什么”能下单”和”该不该下单”是两件事
- 事件合约量化研究纪实:四条被否掉的路,和一个 56% 的边际 —— 十条研究军规 + 八个被否掉的方向。如果要从头做这件事,先看这篇
最后
这条研究跑到最后,最有价值的产出不是那 +2,304 单位,而是三个数字:
63.75%  —— 优势存在时它是多少(z = 33.8)
53.17%  —— 优势反向后它是多少(z = −9.8)
10 天   —— 从第一到第三之间隔了多久
我把它写出来,是因为网上绝大多数策略文章只给你看第一个数字。 而第二个和第三个,才是决定你会不会亏钱的东西。
这一策略的实盘截图
来源:交易所后台不可独立验证以下为交易所后台截图。交易所后台只有图片,没有 API、也没有可分享的页面,因此这些图无法被独立回溯核对——它们说明「我在做」,但不构成可验证的业绩证据。
自己后台的收益曲线:胜率 63.7%,累计 +13,573.2 U。右上角那句「账号被封(历史数据不可用)」是这张图最关键的部分。
HIBT 后台的账户清单:17 个账户,含合伙人身份(代理商/直客)、上下级关系与各自胜率。这是「多账户分摊风险」的实际做法。
HIBT 返佣后台:累计 38,191.7662。日佣金在 8/16 前后达到峰值(70+),8/23 之后归零——这条曲线独立佐证了优势的起止时间。
与平台客服的对话。核心那句是:「盈利还是亏钱,反正标记风险用户就可以不提钱。」